GiroLend: crédito rural sob medida para quem o banco não atende
8,8% de inadimplência não é estatística, é quebra de confiança
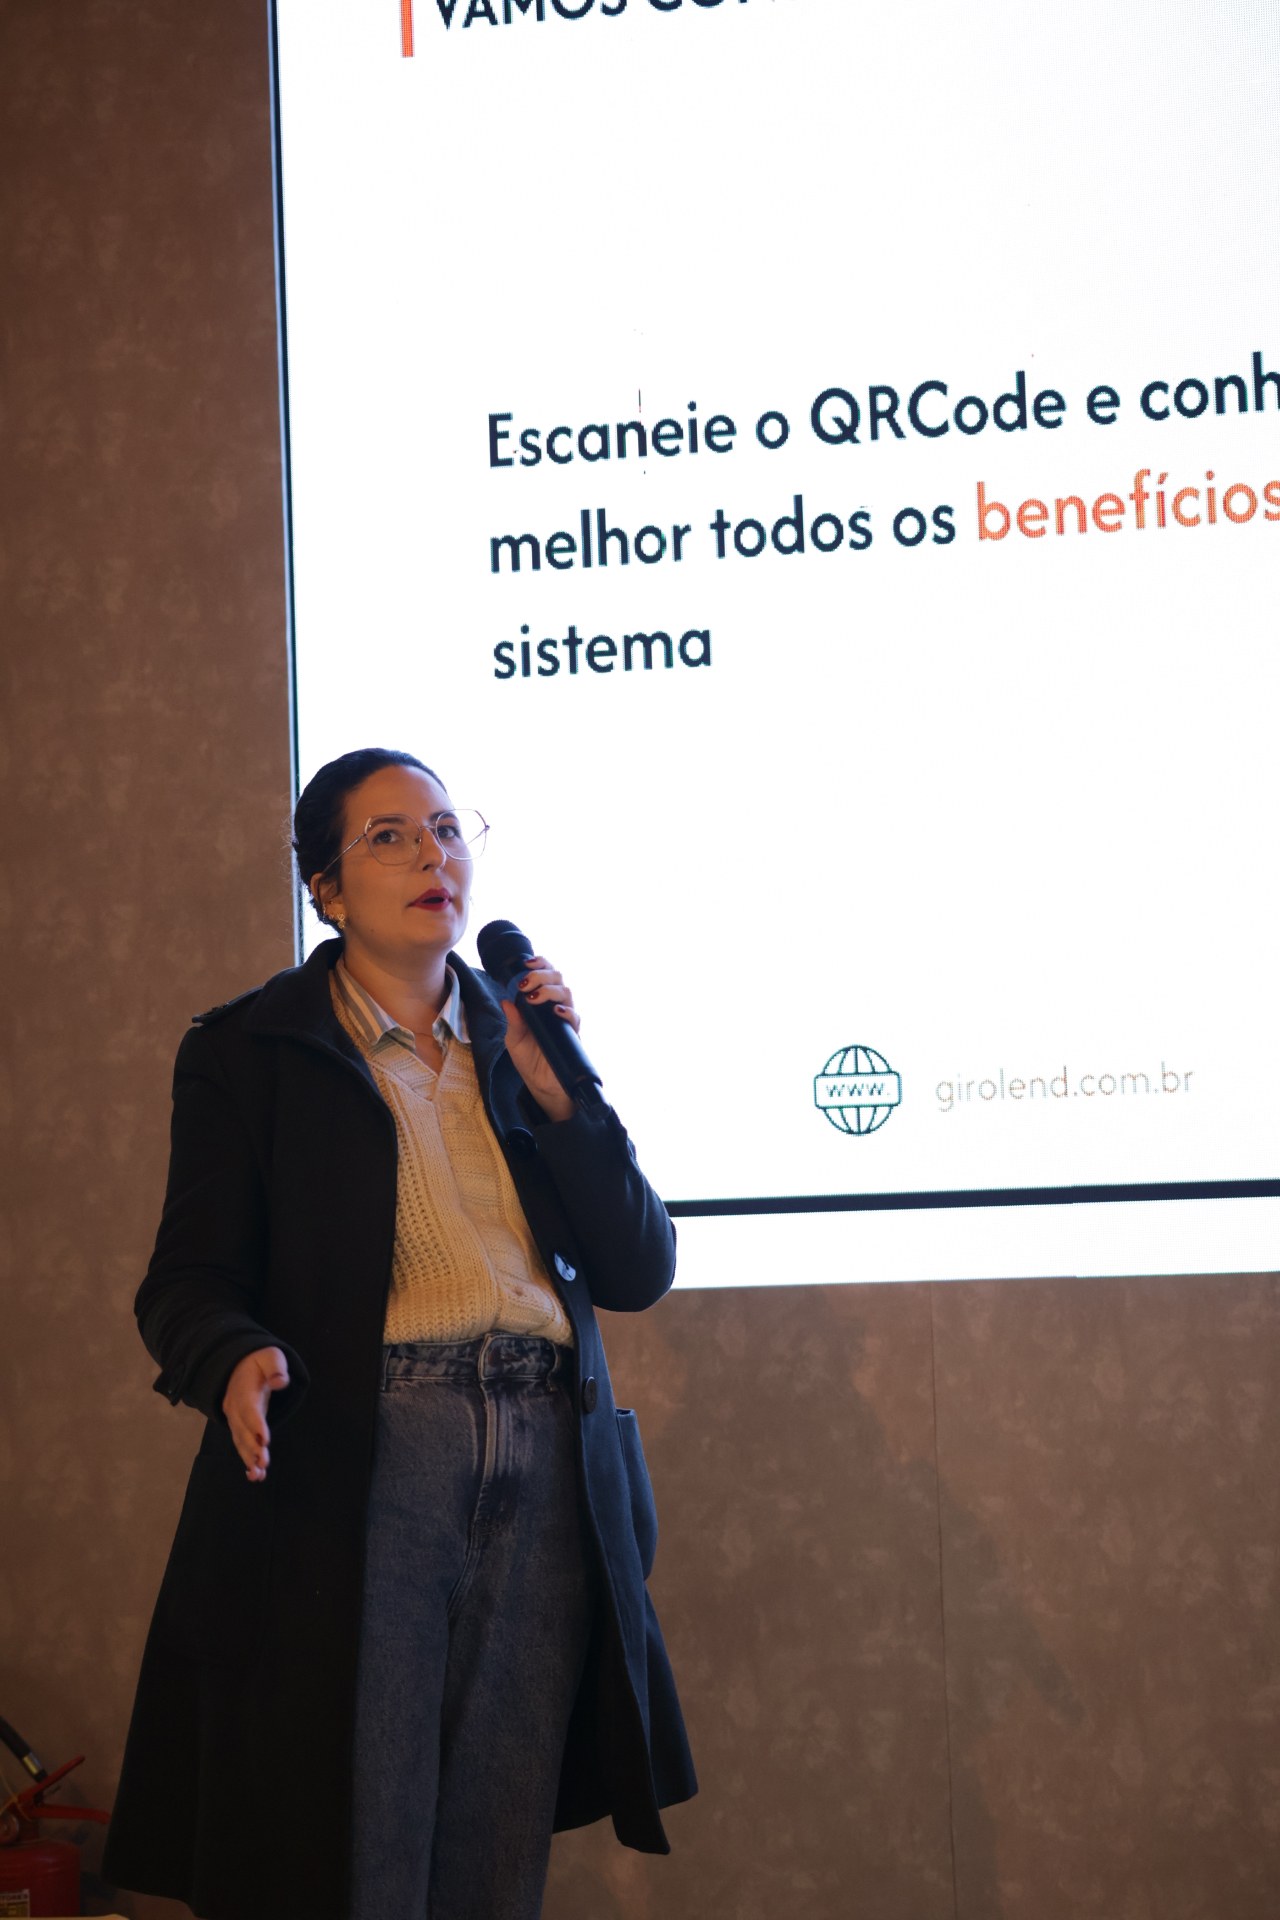
"A confiança sem dados pode custar muito caro para o negócio."
— Camila Klettner
Os Painelistas
Camila Klettner
Representante da GiroLend, fintech de análise de risco e crédito rural focada no pequeno e médio produtor.
A Conversa
A GiroLend endereça um problema estrutural do crédito rural: operações de barter, empréstimo e fornecimento de insumo dependem de confiar no produtor, mas essa confiança sem dado sai caro — a inadimplência do produtor rural no Brasil subiu de 8,2% em 2025 para 8,8% em 2026, segundo Camila. A tese da empresa é que um score genérico de crédito não é suficiente para o agro: é preciso entender capacidade de pagamento e contexto específico da produção antes de formalizar qualquer negócio.
O modelo de negócio cobre o ciclo completo: análise de crédito robusta e específica para o setor, formalização via emissão de CPR (Cédula de Produto Rural) para dar segurança jurídica entre as partes, processo automatizado quando possível, e recuperação de crédito quando necessário. A empresa nasceu focada no pequeno e médio produtor rural — justamente o segmento que mais tem dificuldade de acessar crédito bancário tradicional ou incentivos governamentais para investir em tecnologia, por precisar de valores menores do que os produtos financeiros disponíveis costumam oferecer.
Camila citou dois casos concretos: financiamento de coleiras inteligentes de monitoramento de saúde para produtores de gado leiteiro (fazendo a ponte entre a empresa de tecnologia e o produtor) e financiamento de capital de giro para um produtor de bergamota conseguir envasar toda a safra após uma colheita excepcionalmente boa — mostrando que a demanda de crédito nem sempre vem de crise, às vezes vem de sucesso que precisa de capital para ser capturado.
Insights para Considerar
Analisar risco antes, não depois
O custo de analisar risco antes de fechar uma operação é pequeno perto do risco de uma inadimplência não prevista — qualquer empresa que faz operação de barter ou fornecimento a prazo com produtor rural deveria considerar esse tipo de análise de crédito específica antes de negociar, não depois.
O nicho dos valores menores
Pequenos e médios produtores que precisam de investimento pontual (como uma tecnologia específica) frequentemente não se enquadram bem no crédito rural tradicional, por precisarem de valor menor do que os produtos bancários padrão oferecem — esse é o nicho onde soluções como a GiroLend têm vantagem real de atendimento.
Safra boa também pede crédito
O caso da bergamota mostra que necessidade de crédito não é só para superar crise — safra excepcional também gera necessidade de capital de giro para não perder o valor da produção por falta de capacidade de processamento/envase.
Fintech como parceira de venda de tecnologia
Empresas de tecnologia que vendem equipamento para produtores rurais (como as coleiras inteligentes citadas) podem se beneficiar de parceria com fintechs especializadas no setor para viabilizar venda a produtores que têm interesse mas não têm capital disponível de imediato.
Frases de Impacto
"A confiança sem dados pode custar muito caro para o negócio."
"A gente existe para que as empresas possam confiar mais, arriscar menos e fazer bons negócios."